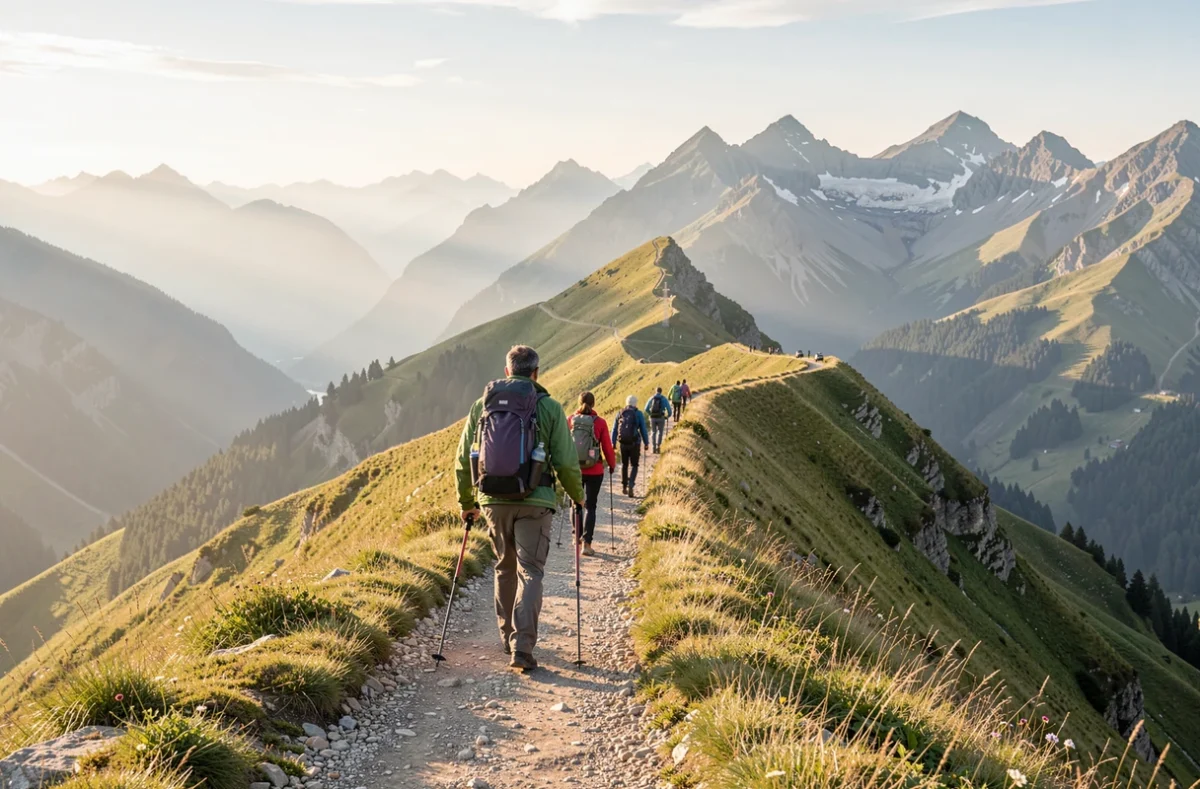
L’assurance d’un accompagnateur en montagne qui encadre des sorties contre rémunération repose sur une obligation du Code du sport : l’assurance de responsabilité civile, qui couvre l’exploitant, ses encadrants et les pratiquants. Elle indemnise les dommages causés par une faute de l’accompagnateur. Elle ne remplace pas l’assurance de personnes du randonneur, qui protège ce dernier même quand personne n’est en faute.
Ce que le Code du sport impose à l’accompagnateur en montagne
Le Code du sport impose à celui qui exploite une activité physique et sportive de souscrire une assurance de responsabilité civile. Le contrat doit couvrir l’exploitant, ses encadrants et les pratiquants, qu’ils viennent régulièrement ou une seule fois.
L’encadrement rémunéré de la randonnée en moyenne montagne est par ailleurs réservé aux titulaires d’une qualification reconnue, le diplôme d’État d’accompagnateur en moyenne montagne, et d’une carte professionnelle. Le défaut d’assurance est sanctionné par la loi, et l’attestation doit pouvoir être présentée au client qui la demande.
Indépendant, salarié ou bénévole : qui souscrit le contrat
Un accompagnateur indépendant souscrit lui-même son contrat. Il choisit les activités déclarées, les plafonds de garantie et la franchise, et il en supporte la prime.
Un salarié est couvert par le contrat de son employeur, à condition que ses activités figurent bien au contrat. Un bénévole de club dépend de la licence ou du contrat fédéral du club, ce qui est l’intérêt d’une licence fédérale pour encadrer. Pour des sorties de randonnée encadrées, la question se pose avant la première sortie, pas après un incident.
Ce que couvre la RC professionnelle, et ses limites
La RC professionnelle paie les dommages corporels, matériels et immatériels que le client subit à cause d’une faute de l’accompagnateur : itinéraire mal choisi, météo ignorée, matériel prêté défaillant. Elle ne couvre que les activités listées au contrat, par exemple la randonnée pédestre, les raquettes ou la marche nordique.
Les exclusions classiques sont l’accident sans faute de l’encadrant, l’activité pratiquée hors de sa qualification et la faute intentionnelle. Le prix d’un contrat varie selon les activités déclarées et le chiffre d’affaires, et se demande à un assureur spécialisé dans l’encadrement sportif.
Deux contrats se croisent souvent. La RC professionnelle couvre l’activité d’encadrement elle-même. La RC d’exploitation, elle, vise la structure qui organise les sorties, par exemple une société ou une association, et ses locaux ou son matériel. Un accompagnateur qui travaille pour une structure vérifie laquelle des deux couvre quoi, pour éviter qu’un sinistre tombe entre les deux contrats.
Le client qui réserve une sortie de groupe peut demander ce qui est couvert avant de payer. Un accompagnateur sérieux répond précisément : nom de l’assureur, activités garanties, étendue géographique. Une réponse floue est un signal à prendre au sérieux.
Le randonneur encadré : ce qui le protège en cas d’accident
Un encadrant a le devoir d’informer ses clients de l’intérêt de souscrire une assurance de personnes. La raison est simple : la RC de l’accompagnateur ne verse rien quand personne n’est en faute, par exemple après une chute sur un sentier en bon état.
Le randonneur vérifie donc ses propres garanties : individuelle accident, carte bancaire, licence sportive, assistance rapatriement. Pour une sortie à l’étranger, il compare ces garanties avec la couverture santé à l’étranger d’un contrat de voyage ou d’expatriation.
Frais de secours : qui paie quand l’accompagnateur alerte
En principe, les secours en montagne hors domaine skiable sont gratuits pour la personne secourue. Certaines communes peuvent toutefois demander le remboursement de frais pour des activités sportives ou de loisirs, à condition d’en informer le public. C’est là qu’intervient l’assurance du pratiquant. Le détail de la prise en charge des secours dépend du lieu et de l’activité.
Un incident en montagne engage vite plusieurs responsabilités : celle de l’encadrant, celle du client qui a désobéi à une consigne, parfois celle du propriétaire d’un matériel prêté. Les assureurs examinent le déroulé de la sortie, ce qui explique l’utilité d’un compte rendu écrit des conditions du jour, du groupe et des décisions prises.
Les points à vérifier avant de réserver ou de signer
Avant de signer son contrat, l’accompagnateur contrôle trois points :
- les activités et les zones couvertes, car une sortie en raquettes ou à l’étranger peut sortir du contrat ;
- les plafonds de garantie et la franchise, qui fixent ce qu’il paierait lui-même après un sinistre ;
- la protection juridique, utile quand un client conteste sa responsabilité.
Côté client, trois réflexes suffisent : demander l’attestation d’assurance, vérifier la carte professionnelle et contrôler sa propre assurance de personnes. Une attestation à jour se remet en deux minutes, et un accompagnateur qui hésite à la fournir donne déjà une information utile sur son sérieux.